Requisitos para financiar apartamento en Banreservas por primera vez en 2026
5 min de lectura · Actualizado 2026-10-06
Si estás pensando en comprar tu primer apartamento en República Dominicana y quieres financiarlo con Banreservas, es importante conocer los documentos y condiciones que pueden formar parte del proceso. Los requisitos pueden variar según tus ingresos, el monto solicitado, el inmueble y tu situación particular.
Banreservas ofrece préstamos hipotecarios para adquirir, construir o remodelar viviendas, con plazos de hasta 20 años. Para una compra, el banco evalúa tanto la capacidad financiera del solicitante como las condiciones y documentación del inmueble.
Por Nancy Cruz — Abogada inmobiliaria y asesora inmobiliaria en Santo Domingo y Punta Cana
Para financiar un apartamento en Banreservas, el proceso no depende únicamente de presentar una cédula y demostrar ingresos. El banco distingue entre una etapa de preaprobación y una de aprobación formal, en la que se incorporan documentos relacionados con el inmueble y la operación de compraventa.
Ser comprador de una primera vivienda puede influir en las opciones que analices, pero no significa que todos los solicitantes tengan exactamente los mismos requisitos. Por eso es recomendable confirmar el expediente que corresponde a tu caso antes de comprometerte con una propiedad.
El costo de un financiamiento depende de factores como la tasa de interés, el plazo, el monto aprobado, los seguros y otros gastos asociados al préstamo. Banreservas publica condiciones específicas para sus productos hipotecarios, por lo que conviene revisar la oferta vigente al momento de solicitarlo.
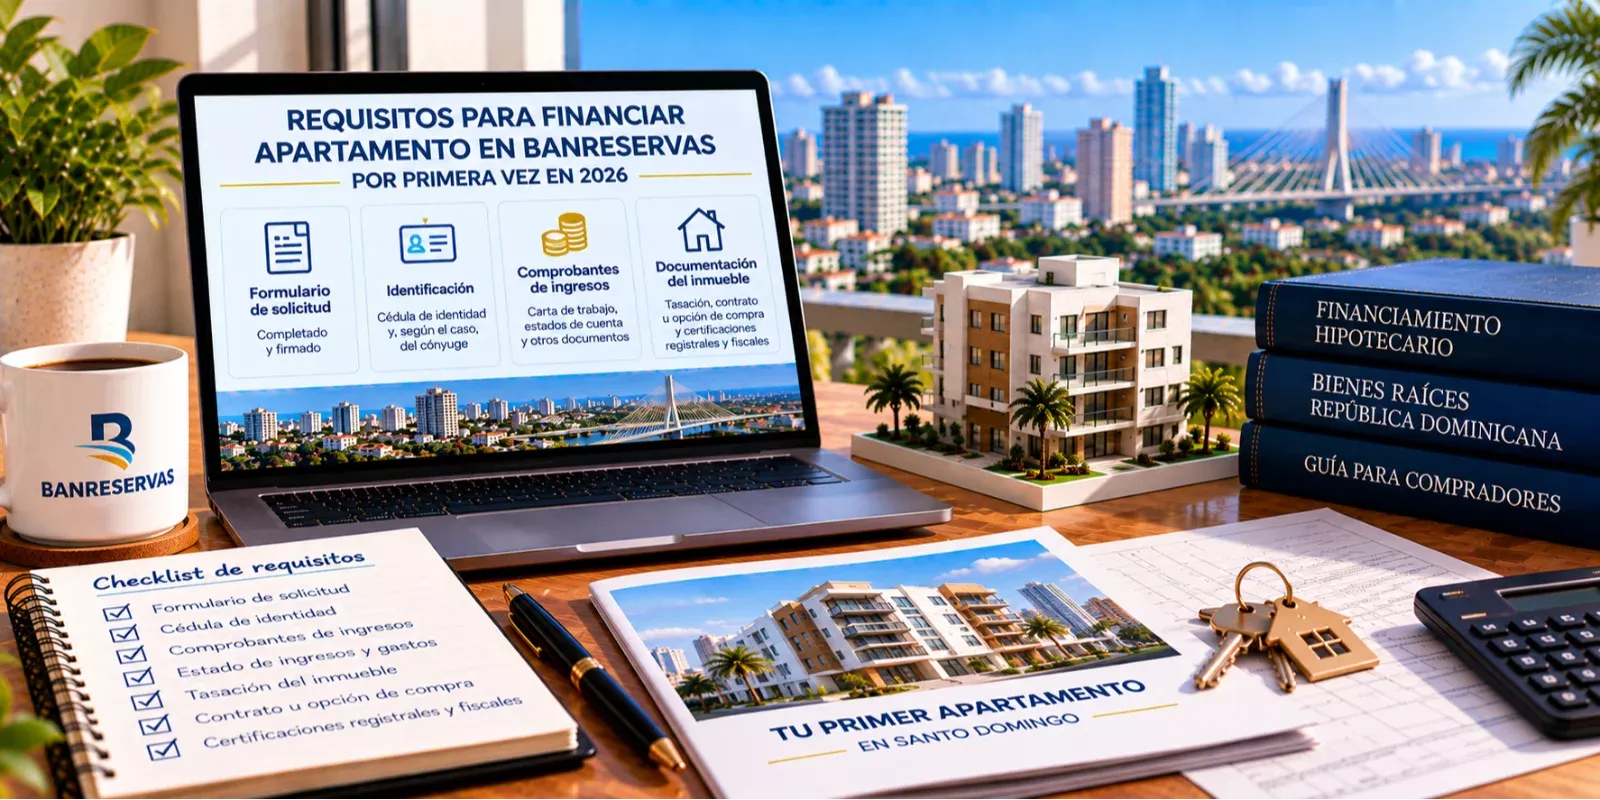
Para la preaprobación de un préstamo hipotecario, Banreservas publica entre sus requisitos:
Para montos superiores, el banco puede solicitar documentación financiera adicional, incluyendo estados financieros según corresponda.
Una vez que el proceso avanza hacia la aprobación formal, Banreservas contempla documentos como la tasación del inmueble, contrato de opción a compra o carta de compromiso de oferta de venta, declaración de condominio cuando corresponda, certificación de cargas y gravámenes y certificación del IPI o declaración de exoneración del inmueble.
| Etapa | Documentación principal |
|---|---|
| Preaprobación | Solicitud, identificación, comprobantes de ingresos e información financiera. |
| Aprobación formal | Tasación, opción de compra o carta de compromiso y documentos adicionales del inmueble. |
| Cierre del financiamiento | Documentos y autorizaciones requeridos por el banco para formalizar el préstamo y sus garantías. |
Si el objetivo específico es adquirir un apartamento, el préstamo hipotecario es el producto diseñado para financiar una operación inmobiliaria. Un préstamo personal responde a una finalidad diferente y sus condiciones deben analizarse por separado.
Empieza por conocer cuánto puedes financiar antes de comprometerte con un apartamento. Tener claridad sobre tu capacidad de pago y la documentación requerida puede ayudarte a buscar propiedades dentro de un presupuesto realista.
Solicita al vendedor o desarrollador la documentación que pueda necesitar la entidad financiera. En una compra financiada, la tasación, la opción de compra y los documentos registrales del inmueble pueden formar parte del expediente.
Banreservas dispone de un producto hipotecario para residentes en el extranjero con requisitos específicos. En estos casos pueden solicitarse, entre otros documentos, pasaporte, cédula, comprobantes de ingresos y documentación fiscal dependiendo del país de residencia.
Como punto de partida, prepara tu identificación, comprobantes de ingresos e información financiera. Si ya tienes una propiedad seleccionada, también deberás considerar la documentación del apartamento, incluyendo la tasación y los documentos de la compraventa que solicite el banco.
La lista definitiva debe confirmarse directamente con Banreservas antes de iniciar la operación, ya que los requisitos pueden variar según el monto, el perfil del solicitante y las características del inmueble.
Para la preaprobación pueden solicitarse formulario de solicitud, cédula, comprobantes de ingresos y documentación financiera. Para la aprobación formal pueden requerirse tasación, opción de compra y documentos del inmueble.
Banreservas publica plazos de hasta 20 años para sus préstamos hipotecarios, sujetos a las condiciones y aprobación correspondientes.
La entidad realiza una evaluación crediticia y financiera del solicitante. Por eso, el historial y la capacidad de pago forman parte de los elementos que pueden influir en la evaluación del financiamiento.
Sí. Banreservas cuenta con un producto hipotecario para residentes en el extranjero, con requisitos específicos según el país de residencia y el perfil del solicitante.
Sí, puedes consultar las opciones de preaprobación antes de seleccionar una propiedad. La aprobación formal requerirá posteriormente la documentación y evaluación del inmueble correspondiente.

Abogada | Agente Inmobiliaria | Experta en Inversiones en Punta Cana y Santo Domingo, República Dominicana
Con más de 20 años de experiencia combinando el derecho inmobiliario con la asesoría personalizada, ayudo a extranjeros, dominicanos ausentes e inversionistas a comprar propiedades seguras y rentables en la República Dominicana. Mi enfoque es claro: proteger tu inversión, simplificar el proceso y guiarte paso a paso hasta lograr tu meta finaciera. MÁS INFORMACIÓN
Trabajo con los principales bancos y desarrolladores del país para brindarte acceso exclusivo a proyectos turísticos, residenciales y oportunidades de inversión con alto potencial. Ya sea que busques una villa frente al mar, un apartamento para alquilar o una casa para retirarte, puedo ayudarte a hacerlo realidad de forma legal, segura y confiable.
¿Listo para invertir en el paraíso?
Altas tasas de interés para prestamos hipotecarios en RD: impacto y causas
Las altas tasas de interés para préstamos hipotecarios en la República Dominicana afectan a compradores e inversores. Este artículo explora sus causas, consecuencias y el impacto en el mercado inmobiliario, ofreciendo casos prácticos y consejos para tomar decisiones informadas.
¿Cómo conseguir un historial de crédito Internacional ?: Descarga la guia
Obtener un préstamo hipotecario en la República Dominicana desde el extranjero requiere acceder a tu historial de crédito internacional. Este artículo te guía en el proceso, ofreciendo pasos prácticos para facilitar tu solicitud. ¡Descarga nuestra guía en PDF al final de este articulo!
¿Cómo limpiar mi crédito en República Dominicana ?
Reparar tu crédito en República Dominicana es esencial para acceder a mejores oportunidades financieras. Este artículo ofrece estrategias prácticas, desde revisar tu informe de crédito hasta pagar a tiempo, ayudándote a mejorar tu historial crediticio con dedicación.

