Propietario de inmueble en la DGII: RNC y registro 2026
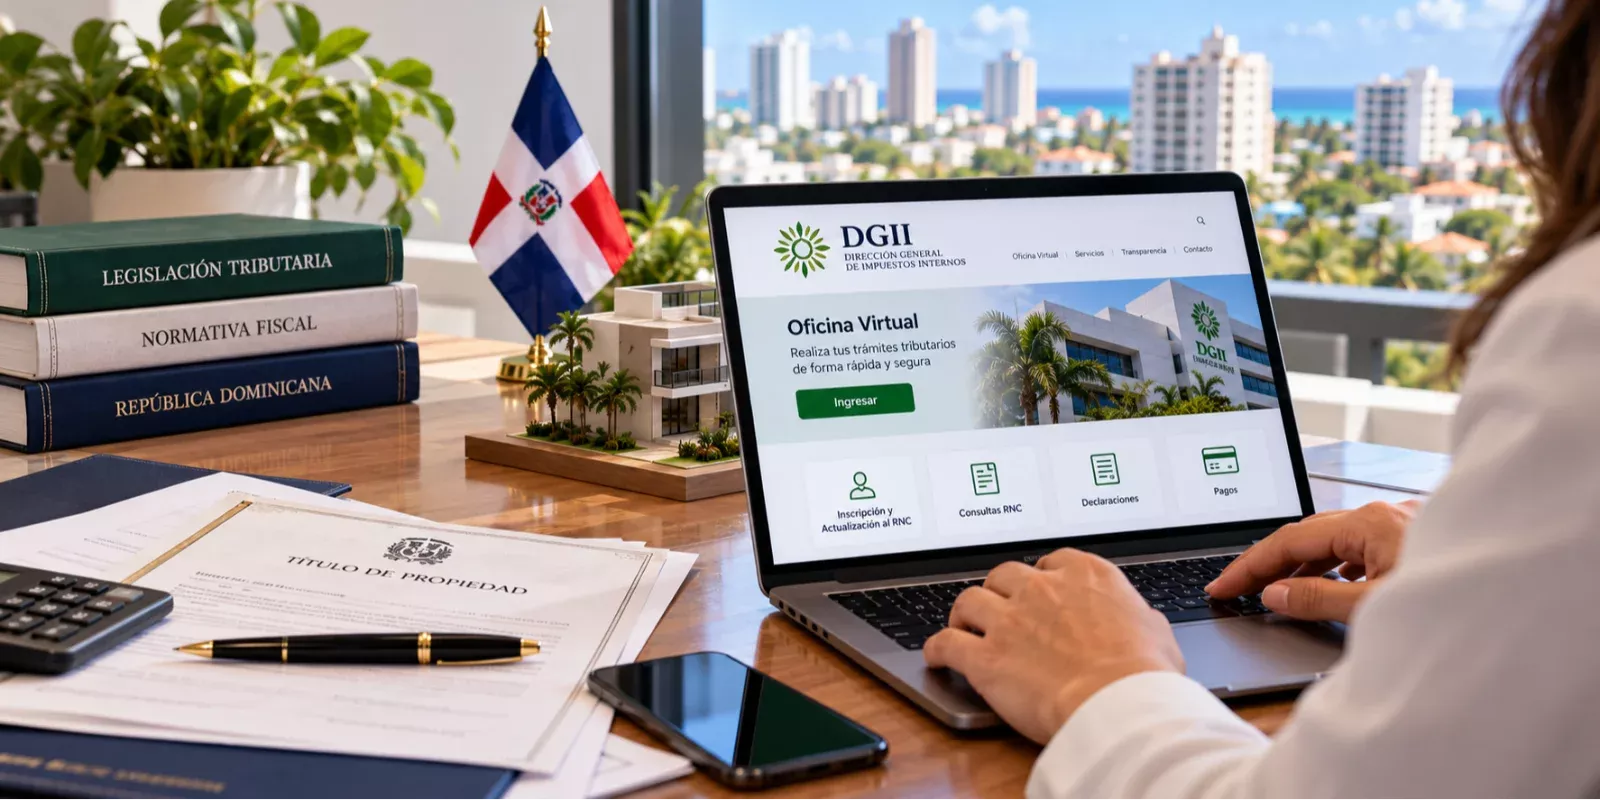
5 min de lectura · Actualizado 2026
Si eres propietario de un inmueble en República Dominicana, es importante conocer cómo figura tu situación ante la Dirección General de Impuestos Internos (DGII). La administración tributaria distingue entre una persona que figura como registrada y una persona que está incorporada como contribuyente.
Esta diferencia es especialmente importante para los propietarios de inmuebles, porque la tenencia de una propiedad para fines de vivienda no comercial puede corresponder a la condición de registrado, mientras que una persona que desarrolla una actividad económica relacionada con el inmueble puede tener obligaciones como contribuyente.
Antes de iniciar cualquier solicitud ante la DGII, debes identificar si necesitas registrarte como RNC Registrado o incorporarte como contribuyente, porque los requisitos no son los mismos.
Para solicitar el RNC como registrado, la DGII contempla, entre otros documentos, el formulario correspondiente, copia de la Cédula de Identidad y Electoral y, cuando la solicitud sea realizada por un tercero, la documentación de autorización y del representante.
Para una persona física que solicita su incorporación como contribuyente, la documentación puede incluir la cédula, documentos que justifiquen el domicilio y otros documentos según la actividad económica y las características del solicitante.
La DGII dispone de la Oficina Virtual para realizar determinados trámites relacionados con el RNC. En el caso de una persona física que solicita su incorporación como contribuyente, la DGII indica que debe ingresar a la Oficina Virtual y seleccionar la opción de Inscripción y Actualización al RNC.
El RNC Registrado también cuenta con un procedimiento específico ante la DGII. La solicitud puede realizarse de manera presencial y, dependiendo del trámite, deben utilizarse los mecanismos establecidos por la administración tributaria.
Si corresponde solicitar el RNC como registrado, debes completar el formulario establecido por la DGII con la información solicitada para este tipo de inscripción.
Si corresponde una incorporación como contribuyente, el formulario incluye información sobre la persona y las actividades económicas que desarrolla. La DGII señala que las obligaciones tributarias que se activarán pueden visualizarse de acuerdo con las actividades económicas seleccionadas.
Antes de presentar la solicitud, revisa cuidadosamente los datos proporcionados para evitar errores o la necesidad de realizar correcciones posteriormente.
Una vez completado el formulario y reunida la documentación requerida, presenta la solicitud por la vía correspondiente.
Para la incorporación de una persona física como contribuyente, la DGII permite realizar el proceso mediante la Oficina Virtual. Después de completar la información, adjuntar los documentos y validar la solicitud, se genera un número para fines de seguimiento. Si la solicitud es aprobada, la DGII remite el enlace para descargar el acta de incorporación.
Si eres propietario de un inmueble, es importante distinguir entre estas situaciones:
Cuando una solicitud de incorporación como contribuyente es aprobada, la DGII emite el Acta de Incorporación al RNC. Este documento contiene información relacionada con el contribuyente y las obligaciones tributarias asociadas a las actividades registradas.
En el caso del RNC Registrado, la DGII indica que la respuesta consiste en la asignación del número de RNC registrado. Esta condición no faculta a la persona para operar como contribuyente.
La DGII contempla la tenencia de inmuebles para fines de vivienda no comercial dentro de las situaciones que pueden corresponder a un RNC Registrado. Esto no significa automáticamente que el propietario sea un contribuyente que desarrolla una actividad económica.
El RNC Registrado permite realizar determinadas operaciones o trámites, pero no faculta para operar como contribuyente, emitir facturas ni solicitar números de comprobantes fiscales. El RNC como contribuyente corresponde a quienes realizan actividades que generan obligaciones tributarias.
Si el alquiler constituye una actividad económica, debes revisar si corresponde tu incorporación como contribuyente y cuáles son las obligaciones tributarias asociadas a la actividad declarada. La DGII contempla el alquiler de bienes inmuebles dentro de las actividades económicas que pueden desarrollar las personas físicas contribuyentes.
La DGII permite solicitar la incorporación al RNC como persona física mediante la Oficina Virtual. El proceso incluye completar el formulario, adjuntar los documentos que correspondan y enviar la solicitud para su validación.
Si la solicitud de incorporación como contribuyente es aprobada, la DGII emite el Acta de Incorporación al RNC, que puede ser descargada mediante el enlace que remite la administración tributaria.
Por Nancy Cruz — Abogada inmobiliaria y asesora inmobiliaria en Santo Domingo y Punta Cana.

Abogada | Agente Inmobiliaria | Experta en Inversiones en Punta Cana y Santo Domingo, República Dominicana
Con más de 20 años de experiencia combinando el derecho inmobiliario con la asesoría personalizada, ayudo a extranjeros, dominicanos ausentes e inversionistas a comprar propiedades seguras y rentables en la República Dominicana. Mi enfoque es claro: proteger tu inversión, simplificar el proceso y guiarte paso a paso hasta lograr tu meta finaciera. MÁS INFORMACIÓN
Trabajo con los principales bancos y desarrolladores del país para brindarte acceso exclusivo a proyectos turísticos, residenciales y oportunidades de inversión con alto potencial. Ya sea que busques una villa frente al mar, un apartamento para alquilar o una casa para retirarte, puedo ayudarte a hacerlo realidad de forma legal, segura y confiable.
¿Listo para invertir en el paraíso?
Impuesto al Patrimonio Inmobiliario en RD: Guía Completa
El Impuesto al Patrimonio Inmobiliario (IPI) en la República Dominicana grava a los propietarios según el valor de sus bienes. Este artículo explora su definición, cálculo, plazos de pago, exenciones, impacto en la economía y respuestas a preguntas frecuentes.
Monto exento IPI 2026 : Impuesto al Patrimonio Inmobiliario 2026
El Impuesto al Patrimonio Inmobiliario (IPI) en la República Dominicana establece un monto exento de RD$10,695,494.00 para 2026. Este artículo detalla quiénes deben pagarlo, quiénes están exentos y las fechas límite para el cumplimiento de esta obligación fiscal.
Ley de mudanza República Dominicana : sus beneficios Ley 168-67
Regresar a la República Dominicana es un sueño para muchos dominicanos en el extranjero. Este artículo explora los beneficios de traer una mudanza, incluyendo ahorros en impuestos y conexiones emocionales, además de compartir historias inspiradoras de quienes lo han logrado.

