Impuesto de Alquiler en República Dominicana 2026
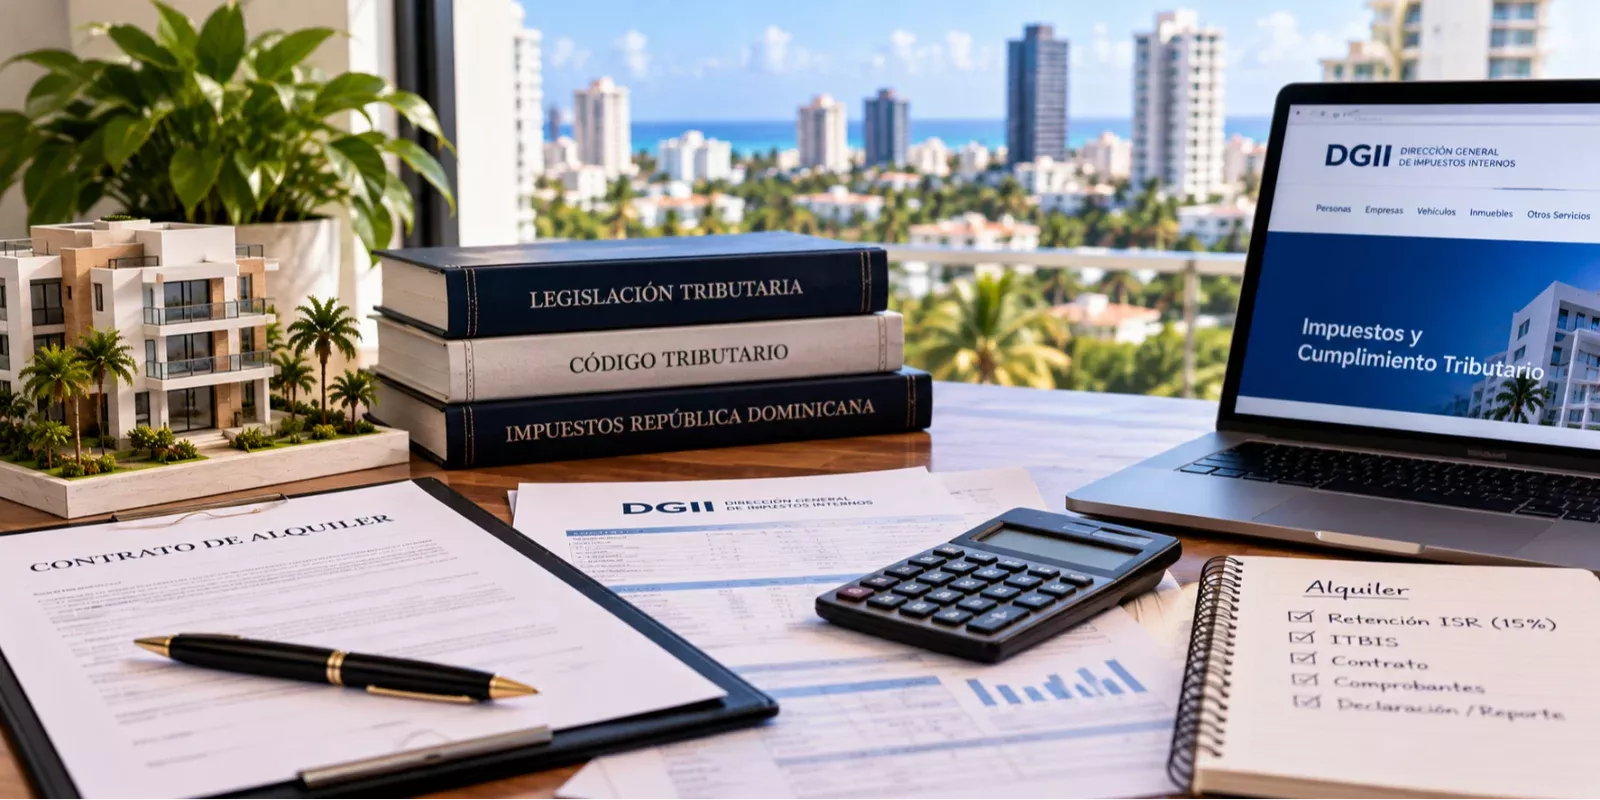
5 min de lectura · Actualizado 2026-09-28
Si tienes una propiedad en alquiler en República Dominicana, es importante conocer cómo se aplican las obligaciones tributarias sobre esos ingresos. En 2026, las reglas de retención sobre los alquileres cambiaron con la entrada en vigor de la Ley 30-26, por lo que algunos artículos publicados anteriormente pueden mostrar porcentajes que ya no corresponden a la normativa vigente.
La obligación fiscal puede variar según el tipo de inmueble, el uso que tenga la propiedad, quién realiza el pago y si el propietario es una persona física o jurídica. Por eso, antes de calcular un monto, conviene identificar primero qué situación corresponde a tu caso.
En República Dominicana, el tratamiento tributario de los alquileres depende de las características de cada operación. Un punto especialmente importante en 2026 es el cambio introducido por la Ley 30-26: desde el 1 de julio, la retención aplicable a los alquileres de bienes muebles e inmuebles provistos por personas físicas pasó al 15 % y tiene carácter de pago único y definitivo.
Sin embargo, esto no significa que todos los propietarios deban tomar el 15 % de sus ingresos y pagarlo directamente a la DGII. En determinados casos, quien realiza el pago es quien debe efectuar la retención y reportarla. Además, el alquiler de inmuebles destinados exclusivamente a vivienda tiene un tratamiento diferente frente al ITBIS, por lo que conviene separar ambos impuestos.
Antes de determinar cuánto corresponde pagar o retener, conviene seguir estos pasos:
Cuando una persona jurídica o negocio de único dueño realiza pagos a una persona física por alquiler, la entidad puede tener la obligación de efectuar la retención correspondiente y reportarla a la DGII. Desde julio de 2026, la tasa de ISR aplicable a estos alquileres es del 15 %.
Ejemplo hipotético: Una persona física es propietaria de un apartamento destinado exclusivamente a vivienda y lo alquila a una empresa para alojar a uno de sus empleados.
En este escenario, la empresa que realiza el pago debe revisar su obligación como agente de retención. Para el ISR sobre el alquiler, la tasa vigente desde el 1 de julio de 2026 es del 15 %. Al tratarse de un inmueble destinado a vivienda, el alquiler está exento de ITBIS.
El tratamiento fiscal puede cambiar según quién paga el alquiler y el uso que tenga el inmueble. No conviene aplicar una tasa sin revisar primero esas condiciones.
Ejemplo hipotético: Una persona física alquila un local comercial a una empresa. En este caso, además de revisar la retención del ISR sobre el alquiler, debe analizarse el tratamiento del ITBIS, ya que un inmueble destinado a una actividad distinta de vivienda no recibe el mismo tratamiento que un alquiler residencial.
Si corresponde aplicar la retención de ISR sobre el alquiler pagado a la persona física, la tasa vigente en 2026 es del 15 %. El tratamiento del ITBIS debe determinarse de acuerdo con las características de la operación y la condición fiscal del arrendador.
En los alquileres comerciales conviene revisar por separado el ISR y el ITBIS antes de emitir o recibir el comprobante fiscal.
Ejemplo hipotético: Una persona ofrece un apartamento o villa para alquiler de corta duración a turistas. En este caso, no conviene asumir que el tratamiento fiscal es idéntico al de un alquiler residencial tradicional.
El uso turístico puede implicar consideraciones adicionales relacionadas con la naturaleza del servicio, el inmueble, la forma de facturación y los impuestos aplicables. Por eso, antes de calcular el impuesto sobre los ingresos obtenidos, es recomendable confirmar el tratamiento específico de la actividad ante la DGII.
Si generas ingresos mediante alquileres de corta duración, revisa el tratamiento fiscal específico de tu actividad antes de presentar tus declaraciones.
Desde el 1 de julio de 2026, la Ley 30-26 establece una retención del 15 % sobre las sumas pagadas o acreditadas por alquiler o arrendamiento de bienes muebles e inmuebles provistos por personas físicas, con carácter de pago único y definitivo, cuando corresponda aplicar la retención.
La obligación de retener depende de quién realiza el pago. Las personas físicas no están instituidas como agentes de retención en estos casos; cuando una persona jurídica o negocio de único dueño paga determinados alquileres a una persona física, debe revisar y cumplir con la retención correspondiente.
El alquiler de un inmueble destinado a vivienda está exento de ITBIS. Si el inmueble se utiliza para otros fines, como actividades comerciales, el tratamiento puede ser diferente.
No debe aplicarse automáticamente sin revisar la operación. La Ley 30-26 establece el 15 % para las sumas pagadas o acreditadas por alquiler o arrendamiento de bienes muebles e inmuebles provistos por personas físicas, pero la obligación concreta depende también de quién realiza el pago y de las características fiscales de la operación.
Cuando la retención corresponde y tiene carácter de pago único y definitivo, la DGII ha aclarado que no se genera otro monto a pagar por concepto de ISR sobre esos ingresos por alquiler sujetos a dicha retención.
No necesariamente en todos los casos. Sin embargo, cuando existen varios inmuebles, alquileres comerciales, operaciones turísticas, personas jurídicas involucradas o diferentes impuestos, puede ser conveniente consultar a un contador o profesional tributario para confirmar el tratamiento aplicable.
Nancy Cruz es abogada inmobiliaria y asesora inmobiliaria en Santo Domingo y Punta Cana. Si deseas conocer una propiedad, evaluar una operación de alquiler o revisar las condiciones legales de una transacción inmobiliaria, puedes contactarla al 18092990181.

Abogada | Agente Inmobiliaria | Experta en Inversiones en Punta Cana y Santo Domingo, República Dominicana
Con más de 20 años de experiencia combinando el derecho inmobiliario con la asesoría personalizada, ayudo a extranjeros, dominicanos ausentes e inversionistas a comprar propiedades seguras y rentables en la República Dominicana. Mi enfoque es claro: proteger tu inversión, simplificar el proceso y guiarte paso a paso hasta lograr tu meta finaciera. MÁS INFORMACIÓN
Trabajo con los principales bancos y desarrolladores del país para brindarte acceso exclusivo a proyectos turísticos, residenciales y oportunidades de inversión con alto potencial. Ya sea que busques una villa frente al mar, un apartamento para alquilar o una casa para retirarte, puedo ayudarte a hacerlo realidad de forma legal, segura y confiable.
¿Listo para invertir en el paraíso?
Quienes deben para el Impuesto al Patrimonio Inmobiliario IPI en RD
El Impuesto al Patrimonio Inmobiliario (IPI) en República Dominicana afecta a propietarios de bienes inmuebles valuados en más de RD$10,190,833, para el año 2025, Comprender quiénes deben pagarlo y las exenciones disponibles es vital para una gestión financiera adecuada.
Impuesto al Patrimonio Inmobiliario IPI en Republica Dominicana
El Impuesto al Patrimonio Inmobiliario en la República Dominicana es crucial para propietarios de bienes raíces en Punta Cana Republica Dominicana. Cumplir con este impuesto garantiza inversiones seguras y contribuye al desarrollo local, evitando sanciones y valorizando propiedades.
Transferencia confotur
La ley de Confotur ofrece beneficios fiscales para la compra de inmuebles en zonas turísticas. Este artículo detalla los pasos necesarios para la transferencia exenta, y responde preguntas frecuentes, principalmente si no cuenta con apalancamiento bancario.-

