Documentación necesaria para financiar vivienda en República Dominicana en 2026
5 min de lectura · Actualizado 2026-10-06
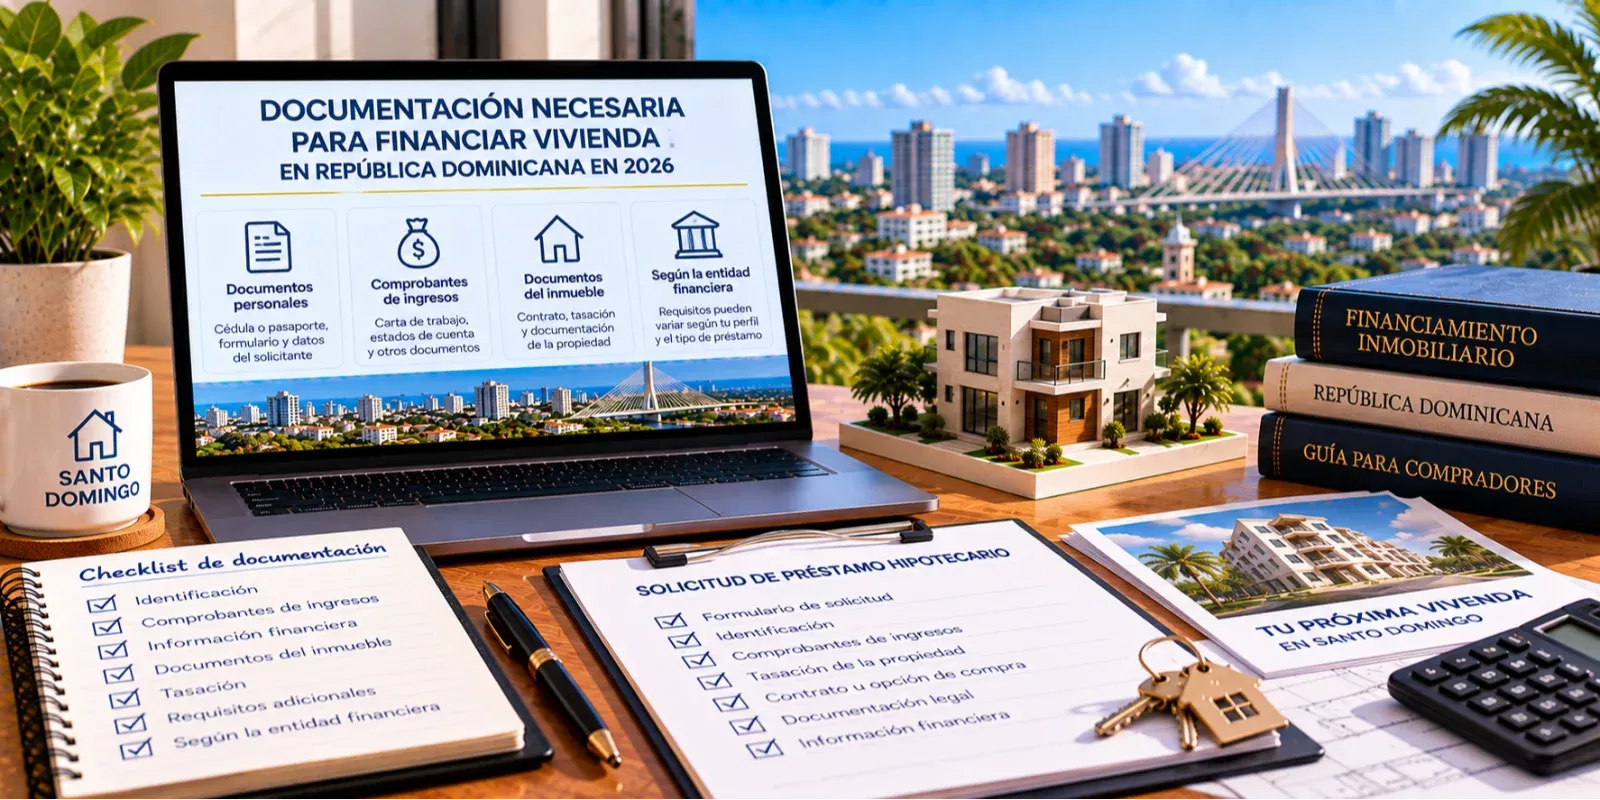
Si estás pensando en financiar una vivienda en República Dominicana en 2026, preparar correctamente la documentación puede ayudarte a avanzar con mayor orden en el proceso. Los requisitos pueden cambiar según la entidad financiera, el tipo de préstamo, tus ingresos y las características del inmueble.
Por Nancy Cruz — Abogada inmobiliaria y asesora inmobiliaria en Santo Domingo y Punta Cana
Antes de solicitar un financiamiento para comprar una vivienda, conviene diferenciar entre los documentos personales y financieros del solicitante y los documentos relacionados con la propiedad. Una entidad financiera puede pedir ambos grupos para evaluar la capacidad de pago y las condiciones del inmueble.
Por ejemplo, Banreservas contempla para la preaprobación hipotecaria documentos como el formulario de solicitud, identificación del solicitante y cónyuge, comprobantes de ingresos y, dependiendo del monto, un estado de situación de ingresos y gastos. Para la aprobación formal también puede requerirse la tasación y documentación relacionada con la compra.
Entre los documentos que una entidad puede solicitar se encuentran:
La entidad también puede solicitar información que permita identificar y valorar el inmueble que servirá como garantía. Entre ella puede encontrarse la tasación de la propiedad, el contrato u opción de compra y documentación del inmueble.
En algunos procesos también se revisan documentos relacionados con el título y la situación fiscal de la propiedad. En el caso de determinados productos para residentes en el extranjero, por ejemplo, Banreservas contempla la certificación vigente del IPI o la declaración correspondiente cuando el inmueble está exonerado.
El expediente puede incluir documentos adicionales cuando el comprador o vendedor es una persona jurídica o cuando una de las partes actúa mediante representante. Esto puede incluir poderes, documentos corporativos, RNC y registro mercantil, según corresponda.
| Documento o requisito | Para qué puede solicitarse |
|---|---|
| Cédula o pasaporte | Identificar al solicitante y, cuando corresponda, al cónyuge. |
| Comprobantes de ingresos | Evaluar la capacidad de pago. |
| Estados de cuenta o información financiera | Conocer la situación financiera del solicitante. |
| Tasación | Determinar el valor de referencia del inmueble para el proceso crediticio. |
| Contrato u opción de compra | Acreditar las condiciones de la operación inmobiliaria. |
El préstamo hipotecario es una de las opciones que puedes analizar. Antes de presentar la solicitud, conviene confirmar con la entidad la documentación necesaria y las condiciones aplicables a tu perfil.
Es importante preguntar por los requisitos específicos para residentes en el exterior. Algunas entidades cuentan con productos hipotecarios dirigidos a este perfil y pueden solicitar documentación adicional. Banreservas, por ejemplo, contempla identificación, documentación fiscal y financiera específica para determinados solicitantes residentes en el extranjero.
Antes de avanzar con el financiamiento, conviene confirmar qué documentos del inmueble necesitará el banco y verificar que la información de la propiedad sea consistente con el contrato y los documentos registrales.
Como punto de partida, prepara tu documento de identidad, comprobantes de ingresos e información financiera. Si ya seleccionaste una vivienda, incorpora también la documentación de la propiedad y la información relacionada con la compraventa.
La lista definitiva debe confirmarse directamente con la entidad financiera que evaluará tu solicitud, porque puede cambiar según el producto, el monto solicitado, el perfil del comprador y las características del inmueble.
Generalmente pueden solicitarse identificación, formulario de solicitud, comprobantes de ingresos, información financiera y documentos relacionados con la propiedad. Los requisitos exactos dependen de la entidad y del perfil del solicitante.
En los procesos hipotecarios es habitual que la entidad solicite una tasación del inmueble como parte de la evaluación crediticia.
Sí, algunas entidades ofrecen productos para residentes en el extranjero. Los documentos y condiciones pueden ser diferentes y deben confirmarse con el banco correspondiente.
Puede ser necesario. Dependiendo de la operación, pueden solicitarse documentos del vendedor, del inmueble y de la compraventa.
No. Cada entidad establece sus propios requisitos y puede solicitar documentos adicionales durante la evaluación.

Abogada | Agente Inmobiliaria | Experta en Inversiones en Punta Cana y Santo Domingo, República Dominicana
Con más de 20 años de experiencia combinando el derecho inmobiliario con la asesoría personalizada, ayudo a extranjeros, dominicanos ausentes e inversionistas a comprar propiedades seguras y rentables en la República Dominicana. Mi enfoque es claro: proteger tu inversión, simplificar el proceso y guiarte paso a paso hasta lograr tu meta finaciera. MÁS INFORMACIÓN
Trabajo con los principales bancos y desarrolladores del país para brindarte acceso exclusivo a proyectos turísticos, residenciales y oportunidades de inversión con alto potencial. Ya sea que busques una villa frente al mar, un apartamento para alquilar o una casa para retirarte, puedo ayudarte a hacerlo realidad de forma legal, segura y confiable.
¿Listo para invertir en el paraíso?
Cómo financiar un apartamento en Santo Domingo Este, República Dominicana, si soy primerizo
Descubre cómo financiar un apartamento en Santo Domingo Este, República Dominicana, siendo primerizo. Aprende los pasos necesarios, documentos requeridos y errores que debes evitar en el proceso.
¿Cómo conseguir un historial de crédito Internacional ?: Descarga la guia
Obtener un préstamo hipotecario en la República Dominicana desde el extranjero requiere acceder a tu historial de crédito internacional. Este artículo te guía en el proceso, ofreciendo pasos prácticos para facilitar tu solicitud. ¡Descarga nuestra guía en PDF al final de este articulo!
Cómo financiar una casa con el banco Banreservas si soy expatriado en República Dominicana
Conoce los requisitos y pasos para solicitar un préstamo hipotecario Banreservas si resides en el extranjero y quieres comprar una vivienda en República Dominicana.

